可能引起税务稽查的20个原因
阅读 4,495修改日期: 作者:华阳小编
文章摘要
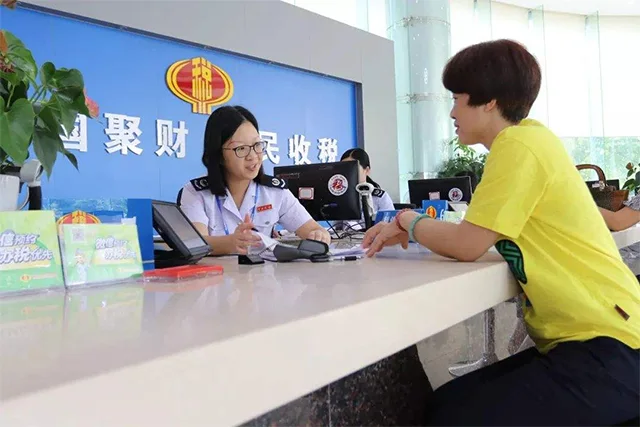
税务稽查部门会对纳税异常的企业进行合法性稽查,税务稽查时会对企业法人代表出面解答一些税务机关的疑问,必要时还要求企业提供相关的财务原始凭证作为稽查内容
历史内容提示:本文更新时间较早,政策口径可能已经变化,请结合当前有效规定核对。
税务稽查部门会对纳税异常的企业进行合法性稽查,税务稽查时会对企业法人代表出面解答一些税务机关的疑问,必要时还要求企业提供相关的财务原始凭证作为稽查内容,因为税务稽查的过程较为复杂,所以本文将列举20个最容易引起税务稽查的原因,希望企业在经营过程中要引起重视,合法经营依法纳税。
- 进销项申报税金与税务机关大数据不一致;
- 账面增值税长期留抵没有变动或者越来越多(因为目前企业固定资产进项税金可以抵扣,所以对于初创企业尤其是生产企业型企业的固定资产进项税留抵是可以正常解释的);
- 增值税税负异常(通常指企业税负低于正常水平太多);
- 税务长年零申报;
- 企业账面常年亏损,但是企业却可以正常经营;
- 企业经营往来账款便大;
- 新公司发票使用异常;
- 货物销售价格变动异常;
- 期间费用率较高;
- 大量农副产品抵扣;
- 公司没有车辆,但是大量存在加油费等,
- 外埠进销项比率过高;
- 大量“会务费、咨询费”等无证据链服务性质的发票;
- 大量顶额开具发票;
- 高频率公对私转账;
- 存货过大越来越多;
- 公司连续盈利三年,不分红(比较少见);
- 开票项目与实际经营范围严重不符;
- 一个人多处取得收入未合并申报;
- 同一法人,设立关联公司异常集中、过多,内部业务往来频繁。
以上20条可能引起税务稽查的事项,是我们在服务客户时会碰到的一些常规原因,随着我国税务纳管服务水平的提升,税务稽查的力度与频次在明显增多,营造合法、公平的营商环境已经成长当下的重要任务。当然大家正常经营的企业如遇税务稽查,我们要积极配合、客观提供经营数据与业务正常往来的证据即可,也不用过度紧张。
分享这篇文章
在微信中打开本页后,点击右上角菜单分享;其他浏览器可复制链接或使用系统分享。