私车公用的会计处理与税务问题
 作者:华阳小编
文章摘要
“私车公用”是指公司股东或员工个人将自有的车辆用于公司的经营活动,公司给予报销租赁费或者汽油费、路桥费、汽车维修费、保险费等费用或者发放补贴的一种经济行为。
历史内容提示:本文更新时间较早,政策口径可能已经变化,请结合当前有效规定核对。
“私车公用”是指公司股东或员工个人将自有的车辆用于公司的经营活动,公司给予报销租赁费或者汽油费、路桥费、汽车维修费、保险费等费用或者发放补贴的一种经济行为。
目前,私车公用现象较为普遍。一些公司将企业主或员工的车辆用作企业生产经营之用,公司给车主支付租金或报销相关费用。但由于车辆使用的随意性,是公用还是私用很难区分,也较难判定发生的费用是个人消费还是企业支出。
私车公用到底哪些费用可以税前扣除,哪些费用不可以税前扣除,很多人尤其是财务人员都存在困惑,下面根据我们日常与税务沟通的内容与税务总局和以往其他税局的回复,总结如下:
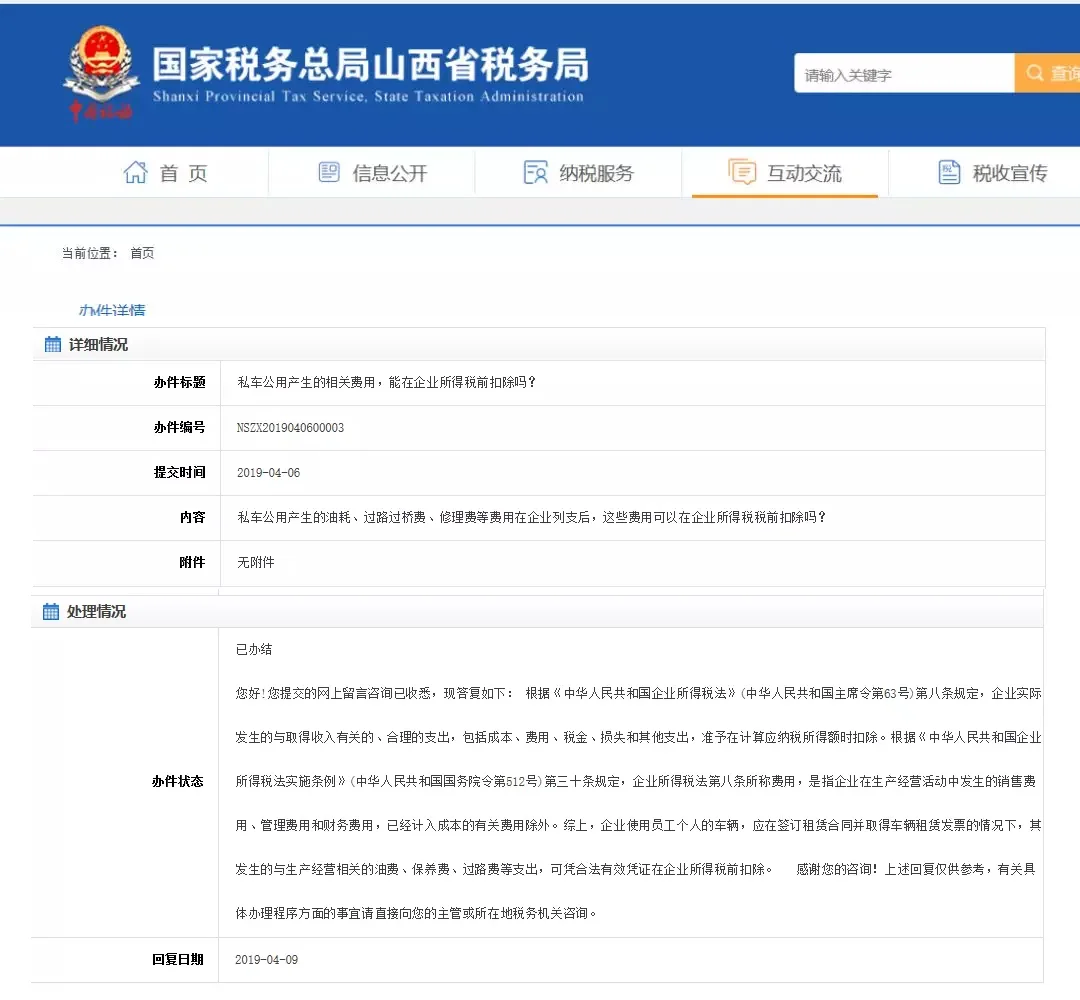
根据回复内容,私车公用产生的油耗、过路过桥费、修理费等费用在企业列支后,这些费用可以在企业所得税税前扣除吗?
税局回复:根据《中华人民共和国企业所得税法》(中华人民共和国主席令第63号)第八条规定,企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。根据《中华人民共和国企业所得税法实施条例》(中华人民共和国国务院令第512号)第三十条规定,企业所得税法第八条所称费用,是指企业在生产经营活动中发生的销售费用、管理费用和财务费用,已经计入成本的有关费用除外。
综上,企业使用员工个人的车辆,应在签订租赁合同并取得车辆租赁发票的情况下,其发生的与生产经营相关的油费、保养费、过路费等支出,可凭合法有效凭证在企业所得税前扣除。
分享这篇文章
在微信中打开本页后,点击右上角菜单分享;其他浏览器可复制链接或使用系统分享。