高温补贴发放规定及会计处理要求
阅读 3,614 作者:华阳小编
文章摘要
有一家我们的天津代理记账客户是从事户外工程安装服务的公司,今天负责人过来送票据,闲聊起高温补贴的事情,我看他不是十分清楚,于是就查阅了相关资料与他沟通,今天顺便将总结分享给大家,希望可以帮助到有需要的企业负责人或者会计们。
历史内容提示:本文更新时间较早,政策口径可能已经变化,请结合当前有效规定核对。
有一家我们的天津代理记账客户是从事户外工程安装服务的公司,今天负责人过来送票据,闲聊起高温补贴的事情,我看他不是十分清楚,于是就查阅了相关资料与他沟通,今天顺便将总结分享给大家,希望可以帮助到有需要的企业负责人或者会计们。
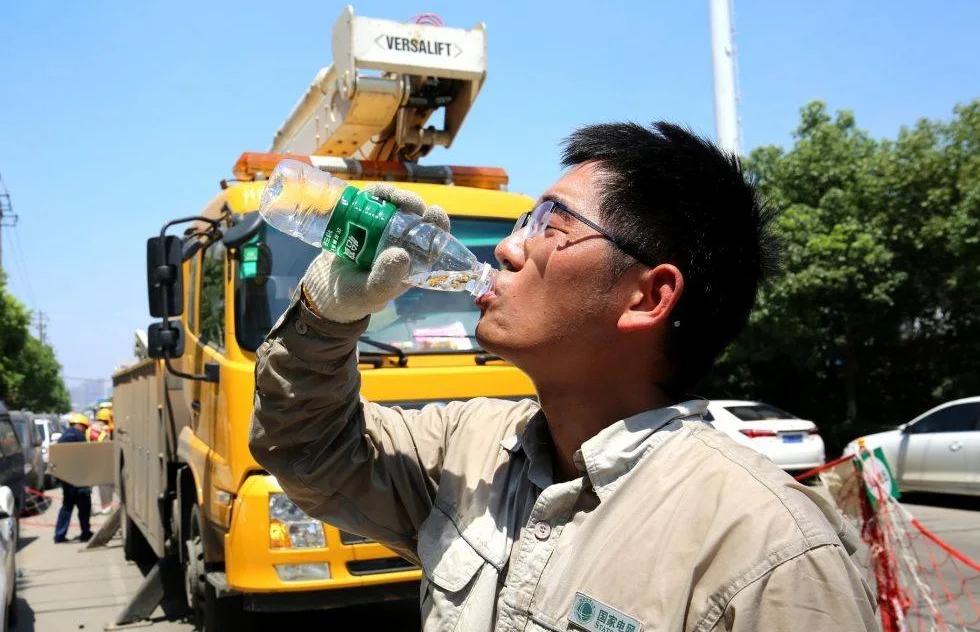
2012年6月,国家安全生产监督管理总局、卫生部、人社部、全国总工会等部门制定了《防暑降温措施管理办法》(以下简称《办法》),规定了具体的高温津贴制度,规定劳动者从事高温作业的,依法享受岗位津贴。
用人单位安排劳动者在35℃以上(包括35℃)高温天气从事室外露天作业以及不能采取有效措施将工作场所温度降低到33℃以下(不包括33℃)的,应当向劳动者发放高温津贴,并纳入工资总额。
注意:用人单位应当为高温作业、高温天气作业的劳动者供给足够的、符合卫生标准的防暑降温饮料及必需的药品。不得以发放钱物替代提供防暑降温饮料,防暑降温饮料不得充抵高温津贴。
如果用人单位在发放高温津贴上违规,劳动者可以向工会寻求帮助,工会组织有权要求用人单位及时改正。此外,劳动者还可以向社保、安监等部门举报,由相关部门采取责令用人单位整改、行政处罚等措施,依法维护自身合法权益。
关于财务处理:
借:应付职工薪酬-工资薪金 2000元
贷:银行存款 2000元
提醒:需要并入当月工资预扣预缴个人所得税。
总结:
- 高温津贴属于工资薪金的一种岗位津贴,不属于免税项目,应当与当月工资合并申报个人所得税。
- 高温津贴作为工资的一部分,可以在企业所得税前据实扣除。
分享这篇文章
在微信中打开本页后,点击右上角菜单分享;其他浏览器可复制链接或使用系统分享。